Tình hình thị trường
Trong tuần từ ngày 26 tháng 12 năm 2025 đến ngày 4 tháng 1 năm 2026 (thị trường nghỉ Tết dương lịch từ ngày 1 - 3/1, đi làm bù ngày chủ nhật 4/1) thị trường thép Trung Quốc diễn biến như sau:
Theo cuộc khảo sát mới nhất của các chuyên gia, giá các sản phẩm thép chính của Trung Quốc, bao gồm thép thanh cốt, phôi vuông và thép cuộn cán nóng (HRC), cho thấy xu hướng trái ngược trong giai đoạn từ ngày 29 tháng 12 đến ngày 4 tháng 1, với giá thép thanh cốt và HRC giữ ổn định.
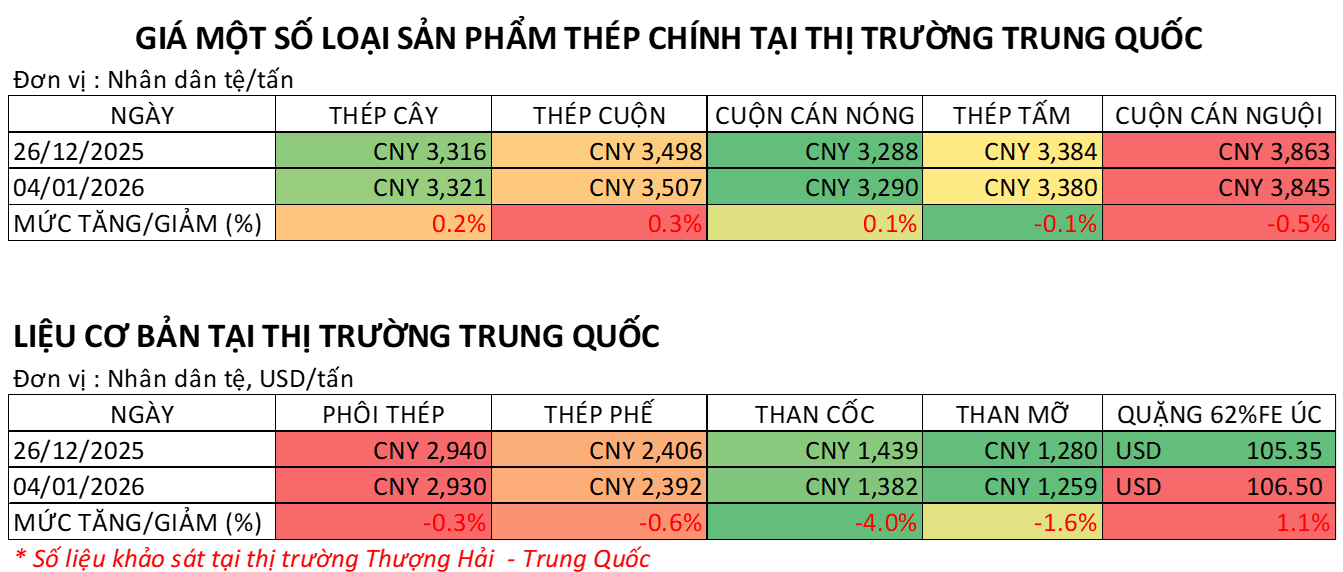
Cụ thể, theo khảo sát hàng tuần, giá thép cây tiêu chuẩn HRB400E đường kính 20mm tại Trung Quốc vào ngày 4/1/2026 đã tăng nhẹ 5 Nhân dân tệ/tấn so với cuối tuần trước, lên mức giá 3.321 Nhân dân tệ/tấn (472 USD/tấn), đã bao gồm 13% VAT.
Khảo sát cho thấy, sản lượng thép lò cao (BF) đã phục hồi gần đây, khi một số nhà máy ở miền Bắc Trung Quốc nối lại hoạt động trong bối cảnh chất lượng không khí được cải thiện. Tỷ lệ sử dụng công suất trung bình của 247 nhà máy sản xuất thép lò cao trên lãnh thổ Trung Quốc được theo dõi thường xuyên đã tăng 0,3 điểm phần trăm so với tuần trước, đạt 85,3%. Điều này đã thúc đẩy giá quặng sắt nhập khẩu của Trung Quốc đã tăng cả trên thị trường giao ngay và thị trường tương lai trong tuần qua, do nhu cầu bổ sung hàng tồn kho của các nhà máy thép. Giá quặng sắt 62% Fe nhập khẩu từ Úc (CFR tại cảng Thanh Đảo) ngày 4/1 đã tăng 1,15 USD/tấn so tuần trước, ở mức 106,5 USD/tấn. Giá quặng giao tại các kho ven cảng cũng tăng nhẹ 6 Nhân dân tệ/tấn so với tuần trước, lên mức 818 Nhân dân tệ/tấn (115 USD/tấn), đã bao gồm 13% VAT.
Ngoài ra, khảo sát của các chuyên gia cho thấy, tổng lượng tồn kho than mỡ luyện cốc của 230 nhà sản xuất được khảo sát đã giảm tuần thứ hai liên tiếp, xuống còn 447.000 tấn tính đến ngày 04/01, giảm 3,1% so với tuần trước. Sự sụt giảm chủ yếu là do nhu cầu mua mạnh hơn từ các nhà sản xuất khác. Giá than mỡ luyện kim tổng hợp ngày 4/1 tiếp tục giảm 21 Nhân dân tệ/tấn so với tuần trước, xuống mức 1259 Nhân dân tệ/tấn (đã bao gồm VAT). Một chuyên gia tại Thượng Hải cho biết: “Tình trạng tồn kho than mỡ luyện kim giảm tiếp tục diễn ra trong cả 230 nhà sản xuất than cốc luyện kim độc lập được ghi nhận trong cuộc khảo sát trên toàn Trung Quốc từ ngày 26 tháng 12 đến ngày 4 tháng 1 năm 2026, khi một số nhà máy sản xuất thép liên hoàn của Trung Quốc ở các khu vực phía bắc tăng cường bổ sung hàng tồn kho sau những đợt giảm giá liên tiếp của than mỡ luyện kim…”
Về giá thép phế liệu, khảo sát mới nhất của các chuyên gia cho thấy, tỷ lệ sử dụng công suất trung bình của 90 nhà sản xuất thép lò điện hồ quang độc lập được các chuyên gia theo dõi thường xuyên của đã tăng 1,9 điểm phần trăm so với tuần trước, đạt 55,2%, trong khi tỷ lệ vận hành trung bình cũng tăng 1 điểm phần trăm so với tuần trước, lên 68,6%. Trái ngược với nhu cầu tăng ngày 29/12, Tập đoàn Shagang - nhà sản xuất thép lò điện hồ quang (EAF) lớn nhất Trung Quốc có trụ sở tại tỉnh Giang Tô, miền Đông Trung Quốc - đã thông báo giảm giá thu mua phế liệu thép tất cả các loại xuống 30 nhân dân tệ/tấn (4,3 USD/tấn). Theo khảo sát ngày 4/1, giá thép phế liệu tổng hợp của Trung Quốc đã giảm 14 Nhân dân tệ/tấn (1,8 USD/tấn) so với tuần trước, ở mức 2.392 Nhân dân tệ/tấn (bao gồm VAT). Một quan sát viên tại Thượng Hải cho biết: “Sau khi giảm vào tuần trước, sản lượng thép của các nhà máy thép lò điện hồ quang (EAF) tại Trung Quốc đã tăng trở lại trong giai đoạn từ ngày 26 tháng 12 năm 2025 đến ngày 4 tháng 1 năm 2026, với việc nhiều nhà máy hoàn thành công tác bảo trì. Tuy nhiên, các nhà sản xuất thép tại Trung Quốc nhìn chung đã giảm giá mua thép phế liệu để giảm bớt áp lực khi biên lợi nhuận thấp từ giá thép thành phẩm giảm...”
Nhận định thị trường
1. Tâm lý thị trường và chính sách:
Theo báo cáo mới nhất từ Ủy ban Chuyên nghiệp Logistics Thép CFLP (CSLPC) công bố ngày 31 tháng 12, Chỉ số Quản lý Mua hàng (PMI) ngành thép của Trung Quốc đã giảm tháng thứ hai liên tiếp, xuống còn 46,3 trong tháng 12. Chỉ số giảm phản ánh sự suy yếu của ngành trong tháng 12, chủ yếu là do sự chậm lại theo mùa trong mùa đông, báo cáo chỉ ra. Theo thông báo của CSLPC, chỉ số phụ về đơn đặt hàng thép mới đã giảm xuống 45,4 trong tháng 12 so với mức 48,9 của tháng 11, duy trì ở vùng giảm trong 5 tháng liên tiếp. Nhu cầu trong nước giảm nhẹ trong tháng 12 do hầu hết các hoạt động xây dựng ngoài trời trên khắp Trung Quốc, đặc biệt là ở vùng Đông Bắc, đã gần như ngừng lại. Theo số liệu mới nhất do Cục Thống kê Quốc gia (NBS) công bố ngày 31 tháng 12. Mặc dù, chỉ số PMI ngành thép giảm nhưng Chỉ số quản lý mua hàng (PMI) của ngành sản xuất Trung Quốc đã phục hồi mạnh hơn, đạt 50,1 trong tháng 12, tăng 0,9 điểm so với tháng trước, tháng thứ hai liên tiếp. Theo báo cáo, chỉ số này đã quay trở lại vùng mở rộng vào cuối năm sau khi chật vật dưới mốc 50 trong tám tháng liên tiếp. Cả cung và cầu đều cải thiện đáng kể trong tháng 12, với chỉ số phụ về sản xuất tăng 1,7 điểm so với tháng 11, đạt 51,7 và chỉ số phụ về nguồn cung mới cũng tăng.
2. Thép thành phẩm
3. Nguyên liệu thô
Việt Cường