Tình hình thị trường
Trong tuần từ ngày 21 đến 25 tháng 07 năm 2025, thị trường thép Trung Quốc diễn biến như sau:
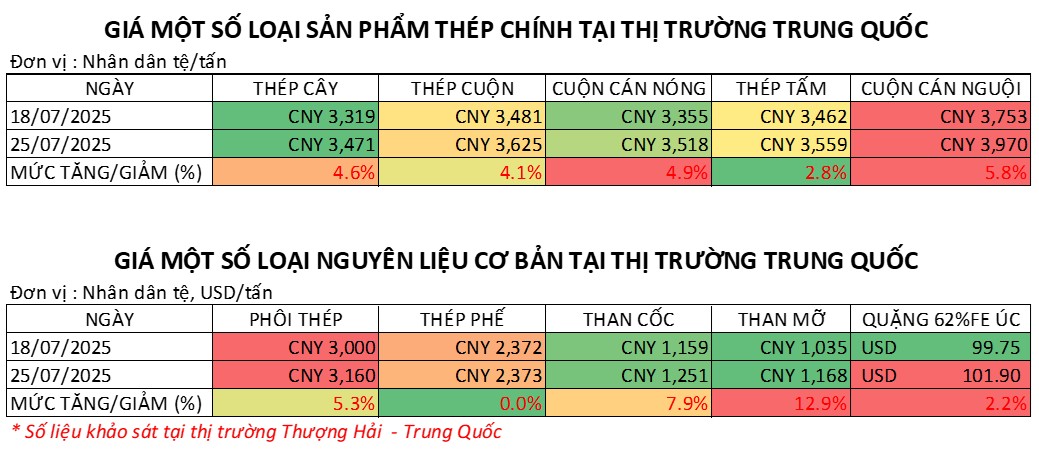
Theo cuộc khảo sát mới nhất của các chuyên gia, giá các sản phẩm thép chính của Trung Quốc, bao gồm thép thanh, phôi vuông và cuộn cán nóng (HRC), tiếp tục tăng trong giai đoạn từ ngày 21 đến ngày 25 tháng 7, chủ yếu được hỗ trợ bởi sự lạc quan của thị trường và doanh số bán hàng giao ngay được cải thiện.
Cụ thể, theo khảo sát hàng tuần, giá thép cây tiêu chuẩn HRB400E đường kính 20mm tại Trung Quốc vào ngày 25/07/2025 đã tăng mạnh với mức tăng thêm 152 Nhân dân tệ/tấn so với tuần trước, lên mức 3.471 Nhân dân tệ/tấn (484 USD/tấn), đã bao gồm 13% VAT.
Khảo sát cho thấy, giá quặng sắt nhập khẩu tại Trung Quốc đã tăng vọt trong nửa đầu tuần trước, nhờ sự thúc đẩy từ nhu cầu và giá thép chính phẩm tăng. Tuy nhiên, giá quặng đã giảm sau đó do những rủi ro giảm giá mới xuất hiện khi lượng quặng cập bến các cảng tăng vọt.
Giá quặng sắt 62% Fe nhập khẩu từ Úc (CFR tại cảng Thanh Đảo) vào ngày 25/7 tăng 2,15 USD/tấn so với tuần trước, lên mức 101,9 USD/tấn. Giá quặng giao tại các kho ven cảng cũng tăng 28 Nhân dân tệ/tấn (3,9 USD/tấn) lên mức 796 Nhân dân tệ/tấn (109,4 USD/tấn), đã bao gồm VAT.
Ngoài ra, khảo sát còn cho thấy, dự trữ than mỡ luyện cốc, bao gồm than thô và than đã tuyển, tại 523 mỏ than của Trung Quốc theo khảo sát của các chuyên gia đã giảm mạnh 14,7% so với tuần trước, xuống còn 8,14 triệu tấn vào cuối tuần trước, đánh dấu tuần giảm thứ năm liên tiếp kể từ cuối tháng 6. Giá than mỡ luyện cốc tổng hợp ngày 25/7 tiếp tục tăng mạnh thêm 133 Nhân dân tệ/tấn (18,5 USD/tấn), lên mức 1168 Nhân dân tệ/tấn (đã bao gồm VAT). Một chuyên gia tại Thượng Hải cho biết: “Lượng than luyện kim tồn kho tại các mỏ than Trung Quốc đã giảm mạnh trong tuần trước, chủ yếu nhờ các giao dịch sôi động đối với nguyên liệu sản xuất thép, trong bối cảnh tâm lý thị trường lạc quan, bên cạnh đó là sự gián đoạn khai thác của các mỏ nội đại làm tăng thêm lo ngại thiếu hụt nguồn cung than mỡ đã đẩy giá tăng nhanh. Những yếu tố cơ bản được cải thiện này có thể sẽ tiếp tục hỗ trợ thị trường than luyện kim trong ngắn hạn.…”
Về giá thép phế liệu, theo kết quả khảo sát mới nhất của các chuyên gia, các nhà sản xuất thép Trung Quốc đang tăng cường thu gom thép phế liệu, do sản xuất vẫn ở mức cao, nhu cầu thép phế liệu trong nước vẫn tăng đều đặn, hỗ trợ vững chắc cho giá thép phế liệu trên toàn lãnh thổ Trung Quốc. Theo khảo sát ngày25/7, giá thép phế liệu tổng hợp duy trì ổn định chỉ tăng nhẹ 1 Nhân dân tệ/tấn (0,1 USD/tấn) so với tuần trước, lên mức 2.373 Nhân dân tệ/tấn (bao gồm VAT). Một quan sát viên tại Thượng Hải cho biết: “Tổng lượng thép phế liệu tiêu thụ của 300 nhà sản xuất thép lò cao (BF) và lò hồ quang điện (EAF) được các chuyên gia theo dõi thường xuyên theo dõi đạt trung bình 549.360 tấn/ngày, tăng 1,8% so với tuần trước. Giá thép thành phẩm tăng mạnh đã giúp cả nhà sản xuất thép lò cao (BF) và lò hồ quang điện (EAF) đều có biên lợi nhuận tốt hơn. Tuy nhiên sản xuất thép lò cao vẫn đang chiếm ưu thế khi biên lợi nhuận có độ mở lớn hơn. Điều này khiến cho giá thép phế liệu ít có biến động....”
Nhận định thị trường
1. Tâm lý thị trường và chính sách:
Trung Quốc mới đây đã công bố kế hoạch xây dựng năm nhà máy thủy điện bậc thang tại Tây Tạng trong vòng 10–15 năm tới. Theo số liệu tính toán của các chuyên gia con đập thủy điện được mệnh danh là lớn nhất thế giới (siêu đập) này dự kiến sẽ tiêu thụ hơn 40 triệu tấn xi măng và 2 triệu tấn sản phẩm thép, trong đó có khoảng 1,35 triệu tấn thép cây (rebar). Để so sánh, dự án xây dựng đập Tam Hiệp sử dụng khoảng 16 triệu tấn xi măng, 593 nghìn tấn sản phẩm thép, trong đó có 463 nghìn tấn thép cây. Lượng nhu cầu thép hàng năm được bổ sung từ dự án mới này ước tính khoảng 1,35 – 2 triệu tấn. Một thông tin khác về chỉ số dòng tiền và lợi nhuận của các doanh nghiệp công nghiệp cũng vừa được công bố. Tính đến cuối tháng 6, chu kỳ thu hồi công nợ trung bình của các doanh nghiệp công nghiệp Trung Quốc quy mô vừa và lớn là 69,8 ngày, giảm 0,7 ngày so với cuối tháng 5. Đây là mức thấp nhất kể từ tháng 2 năm nay, cho thấy khả năng thu hồi công nợ của các doanh nghiệp đang được cải thiện.
Nhìn về phía trước, với việc đẩy mạnh triển khai chính sách mở rộng nhu cầu nội địa và kiểm soát cạnh tranh nội ngành quá mức, xu hướng phục hồi lợi nhuận của các doanh nghiệp công nghiệp được kỳ vọng sẽ tiếp tục được củng cố.
2. Thép thành phẩm
3. Nguyên liệu thô
Việt Cường